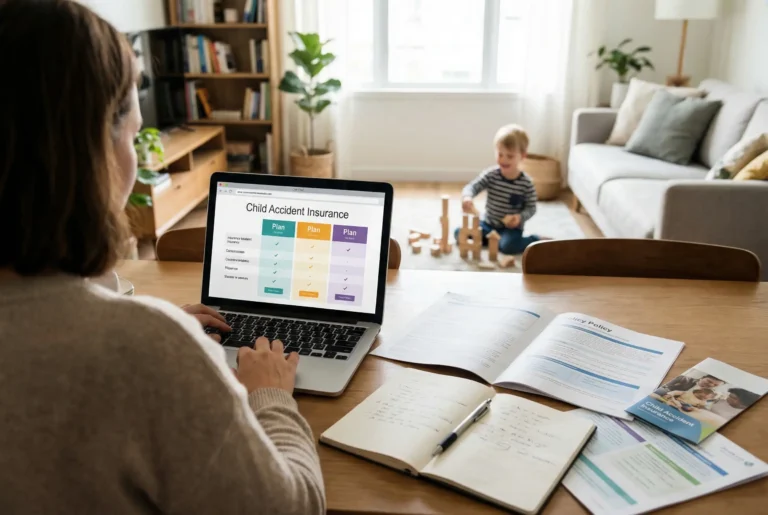
NNW szkolne to ubezpieczenie następstw nieszczęśliwych wypadków dla ucznia, które zapewnia świadczenie po urazie, pobycie w szpitalu lub trwałym uszczerbku na zdrowiu. Gdy rodzice pytają, NNW szkolne ile kosztuje, odpowiedź brzmi: zwykle od kilkudziesięciu do kilkuset złotych rocznie, zależnie od formy polisy, sumy ubezpieczenia i zakresu dodatków. W tym artykule wyjaśniamy, czym różni się składka grupowa od indywidualnej, co wpływa na cenę ubezpieczenia szkolnego i kiedy dopłata do lepszej ochrony ma sens.
Czym jest NNW szkolne?
NNW szkolne to polisa, która chroni dziecko na wypadek urazów powstałych wskutek nieszczęśliwego wypadku. W praktyce może obejmować świadczenie za trwały uszczerbek, pobyt w szpitalu, koszty leczenia, rehabilitację, a czasem także pomoc assistance. W wielu ofertach ochrona działa nie tylko w szkole, lecz także poza nią, przez całą dobę i nawet na terenie całego świata.
To ważne, bo sama nazwa bywa myląca. Rodzice często zakładają, że szkolne NNW działa wyłącznie w czasie lekcji. Tymczasem wiele polis obejmuje również drogę do szkoły, zajęcia dodatkowe, sport amatorski i wakacje. Dlatego przed zakupem warto sprawdzić nie tylko cenę ubezpieczenia szkolnego, ale też realny zakres ochrony, wyłączenia odpowiedzialności i wysokość sumy ubezpieczenia. Pomocne może być też porównanie z poradnikiem czy NNW szkolne jest obowiązkowe.
💡 Wskazówka
Niska składka NNW szkolne nie musi oznaczać dobrej oferty. Kluczowe są suma ubezpieczenia, tabela świadczeń i to, czy polisa działa także poza szkołą.
Ile kosztuje NNW szkolne?
Jeśli pytasz, NNW szkolne ile kosztuje, najczęściej spotkasz dwa przedziały. Polisy grupowe kupowane przez szkołę zwykle kosztują około 30-80 zł rocznie za ucznia. Z kolei NNW indywidualne dla ucznia często mieści się w przedziale od około 60 do 250 zł rocznie, choć bardziej rozbudowane warianty mogą być droższe.
Różnica wynika z konstrukcji produktu. W polisie grupowej składka jest niższa, bo warunki są ujednolicone dla wielu dzieci. W wariancie indywidualnym rodzic może zwykle dobrać wyższą sumę ubezpieczenia i szerszy zakres, na przykład koszty leczenia, rehabilitację, assistance, pobyt w szpitalu czy dodatkowe świadczenia po urazach. Z dokumentów produktowych dostępnych na rynku wynika też, że zakres podstawowy obejmuje zwykle uszczerbek na zdrowiu, śmierć w wyniku wypadku, środki pomocnicze, rehabilitację i czasem świadczenia dzienne.
Warto pamiętać, że NNW grupowe cena wygląda atrakcyjnie głównie na początku. Gdy jednak suma ubezpieczenia jest niska, wypłata po drobnym lub średnim urazie może okazać się symboliczna. Dlatego cena ubezpieczenia szkolnego zawsze powinna być oceniana razem z tabelą świadczeń.
Składka grupowa czy indywidualna?
Składka grupowa jest zazwyczaj tańsza i prostsza organizacyjnie. Szkoła zbiera deklaracje, a rodzic przystępuje do gotowego wariantu. To wygodne rozwiązanie, jeśli zależy Ci na minimalnym koszcie i podstawowej ochronie. Wadą jest mniejsza elastyczność. Rodzic zwykle nie może szeroko zmieniać zakresu, a suma ubezpieczenia bywa przeciętna.
NNW indywidualne dla ucznia kosztuje więcej, ale daje większą kontrolę. Można dobrać wariant do wieku dziecka, aktywności sportowej i oczekiwanych świadczeń. W części ofert indywidualnych dostępne są także rozszerzenia niedostępne grupowo, a niektóre klauzule działają odwrotnie i występują tylko w polisach grupowych. To pokazuje, że porównanie kosztów powinno obejmować nie tylko składkę, ale również dostępność dodatków.
Najprościej ująć to tak: grupa wygrywa ceną wejścia, a wariant indywidualny częściej wygrywa zakresem i możliwością dopasowania. Jeśli chcesz zobaczyć, jak analizować sumę ochrony, sprawdź także materiał ile wybrać sumy ubezpieczenia.
Co wpływa na cenę polisy?
Na składkę NNW szkolne wpływa przede wszystkim suma ubezpieczenia. Im wyższa kwota bazowa, tym droższa polisa, ale zwykle też wyższe świadczenia po szkodzie. Drugi ważny element to zakres. Podstawowe NNW jest tańsze niż pakiet obejmujący koszty leczenia, pobyt w szpitalu, rehabilitację, assistance medyczny, wsparcie psychologiczne albo ochronę cyber.
Znaczenie ma też forma zawarcia umowy. Polisa grupowa opiera się na jednym, wspólnym wariancie dla wielu uczniów. To obniża cenę, ale ogranicza personalizację. Polisa indywidualna pozwala rozbudować ochronę i dlatego zwykle kosztuje więcej. W praktyce rodzic płaci za lepsze dopasowanie. Przy ocenie oferty warto też sprawdzić wyłączenia odpowiedzialności i sposób liczenia świadczeń za 1 procent uszczerbku.
Dobrze porównywać nie tylko reklamowaną składkę, ale również konkretne elementy ochrony:
💡 Na co uważać
Bardzo tania polisa często ma niską sumę ubezpieczenia. Wtedy świadczenie za 1 procent uszczerbku może być zbyt małe, by realnie pokryć wydatki po wypadku.
Jak porównać oferty?
Porównanie kosztów warto zacząć od prostego pytania: czego naprawdę oczekujesz od polisy. Jeśli dziecko jest mało aktywne i zależy Ci na podstawowym zabezpieczeniu, oferta grupowa może wystarczyć. Jeśli jednak uprawia sport, często podróżuje i bierze udział w zajęciach dodatkowych, lepszym wyborem może być wariant indywidualny z wyższą sumą i szerszym zakresem.
Nie patrz wyłącznie na cenę. Sprawdź, ile wynosi świadczenie za złamanie, pobyt w szpitalu, rehabilitację i uszkodzenie zębów po wypadku. Zobacz też, jak wygląda procedura likwidacji szkody. Przydatne będą powiązane artykuły: jak wybrać polisę szkolną, jak zgłosić wypadek oraz ceny polis NNW dziecka.
Dobra decyzja zwykle wygląda tak: najpierw porównujesz zakres, potem sumę ubezpieczenia, a dopiero na końcu samą składkę. Dzięki temu nie przepłacasz za dodatki, których nie potrzebujesz, ale też nie wybierasz polisy zbyt słabej na realne potrzeby ucznia.
Najczęściej zadawane pytania
Czy NNW szkolne jest obowiązkowe?
NNW szkolne nie jest obowiązkowe dla ucznia. Rodzic sam decyduje, czy przystąpić do polisy grupowej oferowanej przez szkołę, czy kupić wariant indywidualny poza placówką.
Ile kosztuje składka NNW szkolne w praktyce?
Najtańsze warianty grupowe często kosztują około 30-80 zł rocznie. Polisy indywidualne zwykle są droższe i mogą kosztować od około 60 do 250 zł rocznie, zależnie od zakresu i sumy ubezpieczenia.
Co jest tańsze: NNW grupowe czy indywidualne?
Zazwyczaj tańsze jest NNW grupowe. Niższa cena wynika ze wspólnej oferty dla większej liczby uczniów, ale zwykle oznacza też mniejszą możliwość dopasowania ochrony.
Czy droższa polisa zawsze jest lepsza?
Nie zawsze. Droższa polisa może mieć szerszy zakres i wyższą sumę ubezpieczenia, ale warto sprawdzić, czy te elementy rzeczywiście odpowiadają potrzebom dziecka i stylowi jego aktywności.
Na co patrzeć poza ceną ubezpieczenia szkolnego?
Najważniejsze są suma ubezpieczenia, tabela świadczeń, wyłączenia odpowiedzialności i zakres działania polisy poza szkołą. Warto też sprawdzić, czy obejmuje rehabilitację, pobyt w szpitalu i assistance.
Czy NNW indywidualne dla ucznia działa poza szkołą?
W wielu ofertach tak. Często ochrona działa przez całą dobę, także w domu, na wakacjach i podczas zajęć dodatkowych, ale zawsze trzeba potwierdzić to w OWU konkretnej polisy.
Jak zgłosić szkodę z NNW szkolnego?
Najczęściej trzeba przygotować dokumentację medyczną, opis zdarzenia i formularz zgłoszenia. W praktyce pomocny będzie poradnik jak zgłosić wypadek z NNW szkolnego, który pokazuje terminy i najważniejsze kroki.
Podsumowanie
NNW szkolne ile kosztuje? Najczęściej od kilkudziesięciu złotych rocznie w wariancie grupowym do kilkuset złotych w polisie indywidualnej. Różnicę robi nie tylko cena, ale przede wszystkim suma ubezpieczenia, zakres ochrony i możliwość dopasowania do potrzeb ucznia. Jeśli chcesz wybrać rozsądnie, porównaj nie samą składkę, lecz realne świadczenia po wypadku. Dzięki temu łatwiej ocenisz, czy lepsza będzie tania grupa, czy bardziej rozbudowane NNW indywidualne dla ucznia.